Rente en incassokosten
Als een klant niet betaalt, mag je twee dingen bovenop de factuur vorderen: wettelijke rente over de periode dat er te laat is betaald, en buitengerechtelijke incassokosten als vergoeding voor de moeite van het innen. Beide bedragen liggen wettelijk vast. Je mag er niet zelf een percentage of een tarief voor kiezen, en Bookordo biedt daar dan ook geen instelling voor.
Dit artikel legt uit hoe de bedragen tot stand komen, zodat je kunt nakijken wat er in een brief staat en kunt uitleggen waarom het zo is.
Incassokosten: de staffel
De incassokosten worden berekend volgens het Besluit vergoeding voor buitengerechtelijke incassokosten. Het is een staffel die werkt zoals de inkomstenbelasting: elk percentage geldt alleen voor het stuk hoofdsom dat in die schijf valt, en de uitkomsten worden bij elkaar opgeteld.
| Schijf van de hoofdsom | Percentage |
|---|---|
| de eerste € 2.500 | 15% |
| de volgende € 2.500 | 10% |
| de volgende € 5.000 | 5% |
| de volgende € 190.000 | 1% |
| alles daarboven | 0,5% |
Daarbovenop gelden twee grenzen:
- Minimum € 40. Komt de staffel lager uit, dan wordt het toch € 40. Dat betekent dat vrijwel elke gewone factuur uitkomt op precies € 40, want de staffel komt pas boven de € 40 uit bij een hoofdsom van ongeveer € 266,70.
- Maximum € 6.775. Dat plafond geldt voor het hele bedrag, niet alleen voor de laatste schijf.
Waarover wordt gerekend
De hoofdsom is het bedrag dat de klant op de factuur verschuldigd is, dus het factuurtotaal inclusief BTW. Opgelopen wettelijke rente hoort er niet bij: er wordt nooit rente over rente of incassokosten over rente berekend.
Rekenvoorbeelden
Een gewone factuur van € 150. 15% van € 150 is € 22,50, onder het minimum. De incassokosten zijn € 40.
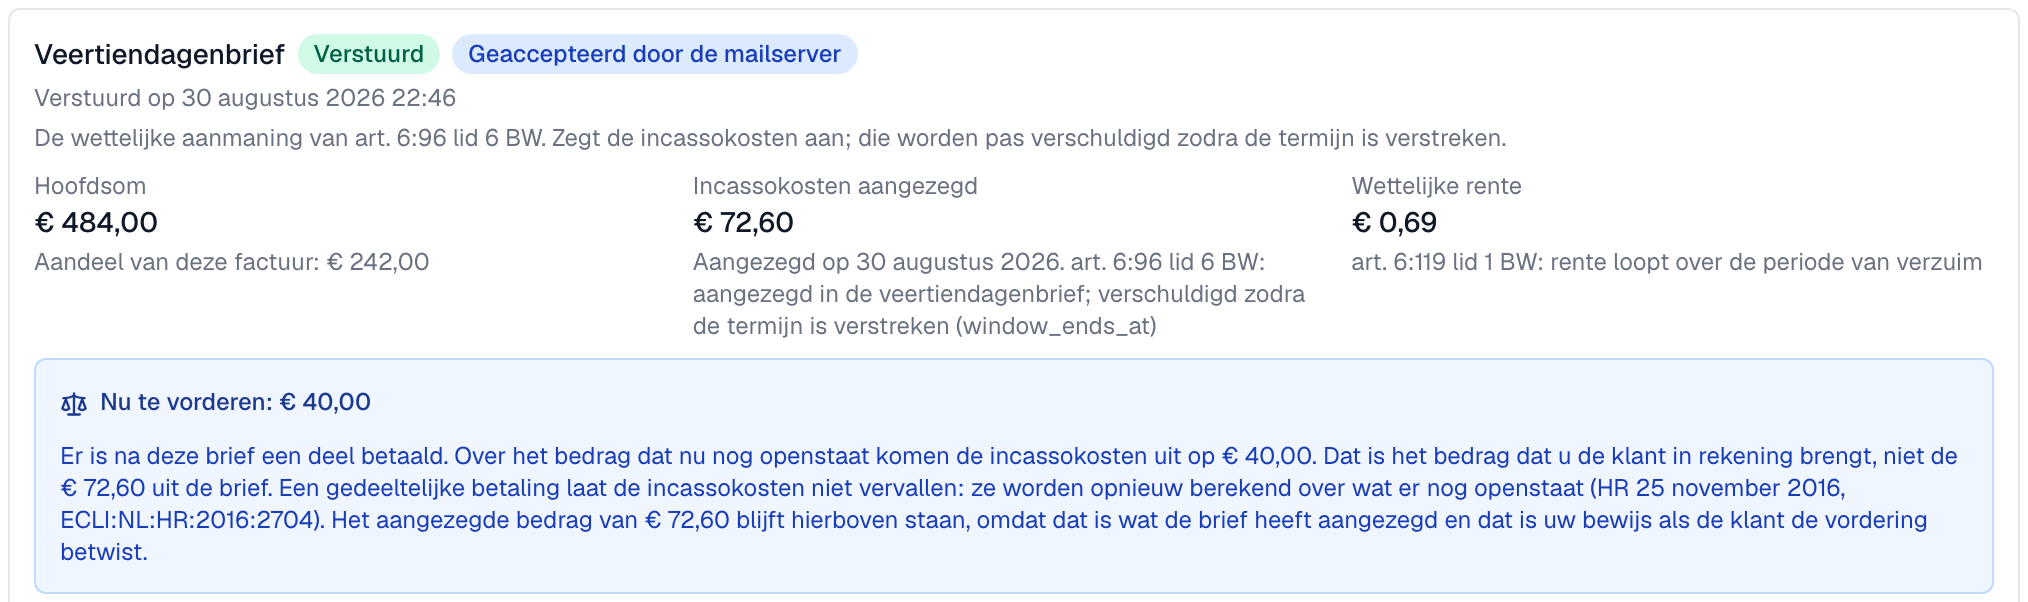
Een factuur van € 484 (€ 400 plus 21% BTW). 15% van € 484 is € 72,60. De incassokosten zijn € 72,60.
Een factuur van € 7.500. 15% van € 2.500 is € 375, plus 10% van € 2.500 is € 250, plus 5% van de resterende € 2.500 is € 125. De incassokosten zijn € 750.
Een hoofdsom van € 1.000.000. De schijven samen komen precies uit op € 6.775, en dat is ook meteen het wettelijke maximum. Boven dit bedrag blijven de incassokosten € 6.775.
Geen BTW op de incassokosten
Bookordo telt geen BTW bij de incassokosten op, en dat klopt voor vrijwel elke ondernemer die met Bookordo werkt.
Het Besluit staat een BTW-verhoging alleen toe als je aan vier voorwaarden tegelijk voldoet: je schakelt voor de incasso een dienst in waarover BTW verschuldigd is (een incassobureau, deurwaarder of advocaat), er is BTW over die dienst verschuldigd, je kunt die BTW niet verrekenen, en je verklaart dat allebei uitdrukkelijk in de aanmaning zelf. Een installateur of monteur die BTW-plichtig is, zijn voorbelasting terugvraagt en zijn eigen facturen int met eigen software, voldoet niet aan de derde voorwaarde en meestal ook niet aan de eerste.
Ben je uitzonderlijk wel BTW-vrijgesteld, dan is dat een aparte situatie met een eigen verklaringsplicht. Overleg dat met je boekhouder of een jurist; het is niets wat je in Bookordo aanvinkt.
Meerdere facturen tegelijk: één keer rekenen
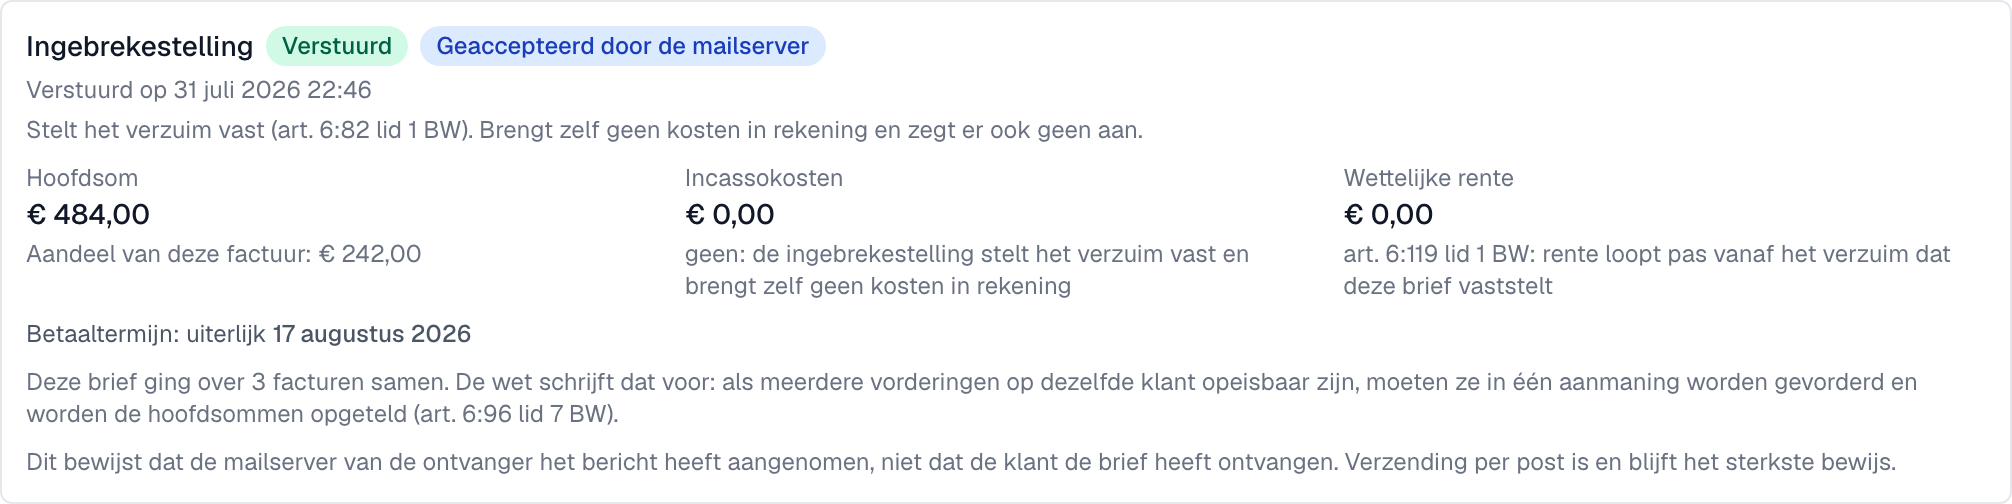
Staan er meerdere facturen van dezelfde klant open die tegelijk aan de beurt zijn, dan gaan ze in één brief en worden de hoofdsommen opgeteld voordat de staffel eroverheen gaat (art. 6:96 lid 7 BW).
Dat scheelt de klant meestal geld en jou een probleem. Drie facturen van € 150 apart aanmanen zou drie keer € 40 opleveren, dus € 120. Samen zijn ze € 450 hoofdsom en 15% daarvan is € 67,50. Dat ligt boven het minimum van € 40, dus voor drie losse opdrachten in één brief zijn de incassokosten € 67,50. Zijn diezelfde drie facturen termijnbetalingen van één en dezelfde overeenkomst, dan geldt de regeling hieronder: er wordt dan niet over de optelsom gerekend maar per termijn, en een eerste brief kost € 40. Drie keer € 40 vorderen zou in beide gevallen zowel de wet overtreden als de vordering te hoog maken, en een te hoog aangezegd bedrag is precies wat je in een veertiendagenbrief niet wilt hebben staan. Zie De veertiendagenbrief.
Termijnbetalingen: de regel van € 40 en daarna € 20
Er is een aparte regel voor klanten die in termijnen betalen onder één en dezelfde overeenkomst, bijvoorbeeld een onderhoudscontract met een maandbedrag. Die regel geldt sinds 1 oktober 2024 en volgt uit art. 6:96 lid 8 BW en art. 2a van het Besluit.
Voor termijnbetalingen waarbij het minimumtarief van toepassing is (dus bij bedragen tot ongeveer € 266,70), geldt:
- de eerste aanmaning in een periode van zes maanden kost € 40;
- elke volgende aanmaning in diezelfde zes maanden kost € 20.
Gaat één brief over meerdere zulke termijnen tegelijk, dan is het bedrag het hoogste bedrag dat voor één van die termijnen berekend mag worden, niet de som ervan.
Dit is dwingend consumentenrecht: je mag er niet in het nadeel van de klant van afwijken. Een maandelijkse factuur van € 45 elke maand voor € 40 aanmanen mag dus niet.
Er zit één scherpe rand aan: de regel kijkt per termijn. Een termijn van € 900 onder hetzelfde contract wordt gewoon op de staffel gerekend, terwijl een termijn van € 150 in diezelfde zes maanden onder de € 40 / € 20-regeling valt. Beide kunnen dus in dezelfde periode voorkomen.
Hoe Bookordo bepaalt wat "dezelfde overeenkomst" is
Bookordo kan zelf niet zien of twee facturen bij dezelfde overeenkomst horen. Het kijkt daarom in deze volgorde:
- Het contract. Horen de facturen bij hetzelfde contract in Bookordo, dan zijn het termijnbetalingen onder dat contract en tellen ze samen voor de zesmaandstermijn. Dat geldt altijd, wat je voor de klant ook hebt vastgelegd.
- Jouw keuze op de klantkaart. Hangen de facturen niet aan een contract, dan kijkt Bookordo naar het veld Losse opdrachten of termijnbetalingen op de klantkaart. Heb je daar Losse opdrachten gekozen, dan hoort elke factuur zonder contract bij een aparte opdracht met een eigen overeenkomst: elke veertiendagenbrief wordt apart gerekend op de gewone staffel met het minimum van € 40, en er wordt niet teruggekeken naar eerdere brieven. Heb je Termijnbetalingen gekozen, dan tellen alle contractloze facturen van die klant samen voor de zesmaandstermijn.
- De veilige standaard. Heb je niets vastgelegd, dan rekent Bookordo alsof het termijnbetalingen zijn: alle contractloze facturen van dezelfde klant tellen samen. Dat is de kant waar jij het minst aan verdient, en dat is met opzet. De regeling is dwingend recht, € 40 aanzeggen waar € 20 verplicht is, is een te hoog bedrag, en een te hoog aangezegd bedrag is een reëel risico voor je hele incassokostenvordering. Kies dus alleen voor losse opdrachten als het er ook echt losse opdrachten zijn.
Gaat één brief over een factuur onder een contract én een factuur zonder contract, dan blijft de regeling voor termijnbetalingen gelden, ook als je voor die klant losse opdrachten hebt gekozen: er zit een termijn onder een contract in de brief. Voor de zesmaandstermijn kijkt Bookordo dan naar de eerdere brieven van de klant én naar die onder elk contract in de brief, zodat een termijn onder een contract nooit € 40 krijgt als er onder dat contract al een brief was.
Wat je moet weten over de rand daarvan: heeft één klant twee losse contracten bij jou lopen die een rechter als één rechtsverhouding zou beschouwen, dan kan Bookordo binnen zes maanden twee keer € 40 rekenen in plaats van één keer € 40 en één keer € 20. Dat is een bewuste keuze en een bekend restrisico. Speelt dat bij jou, houd er dan rekening mee bij het aanmanen, of leg het voor aan een jurist.
Bij elke veertiendagenbrief legt Bookordo vast welke van deze drie stappen het bedrag heeft bepaald, en die reden staat ook bij de brief op het factuurdetail. Zie Contracten voor hoe contracten in Bookordo werken en Losse opdrachten of termijnbetalingen voor de keuze op de klantkaart.
Gedeeltelijke betaling
Betaalt de klant binnen de termijn van de veertiendagenbrief een deel van het bedrag, dan vervallen de incassokosten niet. Ze worden opnieuw berekend over het bedrag dat daarna nog openstaat, met de complete staffel en dus ook met het minimum van € 40.
Ging de brief over termijnbetalingen (zie hierboven), dan blijft ook bij die herberekening de regeling van € 40 en daarna € 20 gelden. Bookordo gebruikt daarvoor wat op de dag van de brief is vastgelegd: dezelfde overeenkomst en hetzelfde aantal eerdere aanmaningen. Een termijn tot ongeveer € 266,70 die na een deelbetaling overblijft, kost dan € 20 als er in de zes maanden vóór die brief al een veertiendagenbrief was, en niet het gewone minimum van € 40. Blijven er meerdere termijnen open, dan geldt ook bij de herberekening het hoogste bedrag dat voor één van die termijnen mag worden gerekend, nooit de optelsom.
Voorbeeld: op een hoofdsom van € 1.000 is € 150 aangezegd. De klant betaalt binnen de termijn € 600. Over de resterende € 400 is 15% gelijk aan € 60, dus de incassokosten zijn € 60, niet € 150 en niet nul. Betaalt de klant van diezelfde € 1.000 alles op € 20 na, dan komt de staffel onder het minimum uit en zijn de kosten alsnog € 40, tenzij het om een termijnbetaling gaat en er in de zes maanden vóór de brief al een veertiendagenbrief was; dan is het € 20, zie de alinea hierboven.
Betaalt de klant binnen de termijn het volledige bedrag, dan zijn er helemaal geen incassokosten.
Bookordo kent alleen hele facturen als betaald. Ging de brief over meerdere facturen en is er één helemaal betaald, dan herberekent Bookordo over de rest en zie je dat op het factuurdetail en op de betaalpagina van de klant. Een deelbetaling op één factuur kun je in Bookordo niet vastleggen; de herberekening uit het voorbeeld hierboven pas je dan zelf toe.
Twee bedragen, allebei goed
Na zo'n gedeeltelijke betaling zie je op het factuurdetail twee bedragen aan incassokosten staan, en dat is geen fout:
- Het aangezegde bedrag. Dat is wat er in de veertiendagenbrief stond op de dag dat hij de deur uitging. Dat bedrag verandert nooit meer. Het is je bewijs: betwist de klant de vordering later, dan moet je kunnen laten zien wat je precies hebt aangezegd en op welke datum.
- Het bedrag dat nu nog te vorderen is. Dat is de staffel over het bedrag dat na de betaling nog openstaat, met minimum en maximum erbij, of bij termijnbetalingen de regeling van € 40 en daarna € 20 over wat er nog openstaat, en bij meerdere open termijnen het hoogste bedrag van één ervan. Dit is het bedrag dat je in rekening brengt, en het is ook het bedrag dat je klant op zijn eigen betaalpagina ziet. Het is nooit hoger dan wat in de brief stond.
Verschillen ze, dan zet Bookordo er een blauw kader onder waarin staat welk van de twee je moet vorderen. Verschillen ze niet, dan staat er gewoon één bedrag en zie je dat kader niet.
Waarom niet gewoon het aangezegde bedrag overschrijven met het nieuwe? Omdat je daarmee je eigen dossier sloopt. De brief die je klant in handen heeft, is het stuk waar een rechter naar kijkt. Kun je daar niet meer bij aansluiten, dan sta je zwakker, niet sterker.
Vorder je na een deelbetaling toch het oorspronkelijke, hogere bedrag, dan vraag je meer dan de klant verschuldigd is. Een te hoog gevorderd bedrag is precies waar incassokostenvorderingen op sneuvelen, dus houd het bij het bedrag uit het blauwe kader.
Wettelijke rente
Er zijn twee soorten wettelijke rente, en welke geldt hangt af van het klanttype:
| Klanttype | Soort rente | Tarief nu |
|---|---|---|
| Consument | wettelijke rente (art. 6:119 BW) | 4% sinds 1 januari 2026 |
| Zakelijk | wettelijke handelsrente (art. 6:119a BW) | 10,40% sinds 1 juli 2026 |
Deze tarieven worden door de overheid vastgesteld en veranderen periodiek. Bookordo bewaart ook de eerdere tarieven, zodat een oude vordering nog steeds correct is uit te rekenen.
Wanneer gaat de rente lopen
- Zakelijke klanten: vanaf de dag na de uiterste betaaldag, zonder dat daar een brief voor nodig is (art. 6:119a lid 1 BW).
- Particuliere klanten: alleen over de periode dat de klant in verzuim is (art. 6:119 lid 1 BW). Wanneer dat verzuim intreedt, hangt af van je algemene voorwaarden. Zie Verzuim en je algemene voorwaarden.
Hoe de rente wordt berekend
Drie dingen die je waarschijnlijk niet verwacht:
- Het tarief verandert onderweg mee. Verandert het wettelijke tarief terwijl je vordering al loopt, dan geldt het nieuwe tarief vanaf dat moment voor het restant (art. 6:120 BW). Bookordo knipt de periode daarom op in stukken, één per tarief, en telt de stukken op. In de brief zie je dat terug als één bedrag; de onderliggende stukken worden wel bewaard.
- De rente wordt jaarlijks bijgeteld. Na elk vol jaar wordt de rente van dat jaar bij de hoofdsom opgeteld en loopt de rente daarna over dat hogere bedrag (art. 6:119 lid 2 en art. 6:119a lid 3 BW). Voor vorderingen jonger dan een jaar maakt dat niets uit; voor oude vorderingen wel.
- De dagtelling is een keuze, geen wet. De wet schrijft niet voor hoe je dagen telt. Bookordo telt de werkelijke kalenderdagen, 29 februari meegerekend, en deelt door 365. Dat is een verdedigbare keuze, maar het is niet de enige, en de gekozen methode wordt bij elke brief vastgelegd. Reken erop dat een deurwaarder of incassobureau met een eigen berekening enkele centen tot hooguit een euro anders kan uitkomen.
Wat je terugziet in Bookordo
Bij elke verstuurde brief staan op het factuurdetail drie bedragen: Hoofdsom, Incassokosten en Wettelijke rente, met daaronder in gewone taal op welke wettelijke grond ze berusten.
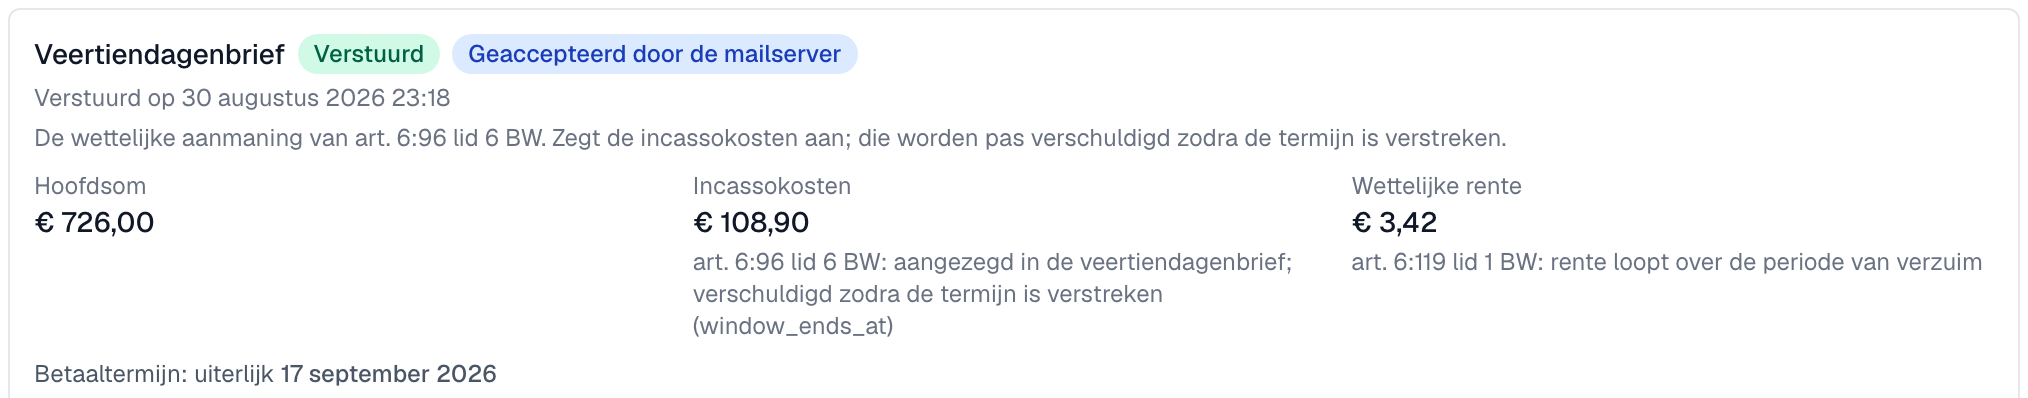
Deze drie bedragen worden nooit opnieuw uitgerekend als je de pagina later opent. Ze zijn precies wat er in de verstuurde brief stond. Dat is met opzet: de brief die je klant in handen heeft, is het stuk waar een rechter naar kijkt, en een scherm dat daar iets anders van maakt zou je in je eigen dossier tegenwerken.
Eén ding komt daar los bij te staan: loopt de termijn van een veertiendagenbrief nog en betaalt de klant ondertussen een deel, dan zet Bookordo er onder het kopje Incassokosten aangezegd een blauw kader bij met het bedrag dat op dit moment nog te vorderen is. Het aangezegde bedrag blijft daarbij gewoon staan. Zie hierboven bij "Gedeeltelijke betaling", onder het kopje "Twee bedragen, allebei goed".
Bij een herinnering staan de incassokosten op € 0, en dat hoort zo: een herinnering brengt niets in rekening en zegt niets aan.
Instellingen die hierop ingrijpen
- Klanttype op de klantkaart bepaalt welke rentesoort geldt en of de veertiendagenbrief nodig is. Zie Klantgegevens voor facturen.
- De verzuimverklaring bepaalt vanaf wanneer de rente bij een consument gaat lopen. Zie Verzuim en je algemene voorwaarden.
- Contracten bepalen welke facturen als termijnbetalingen onder dezelfde overeenkomst worden gezien; een factuur onder een contract volgt altijd de regeling voor termijnbetalingen. Zie Contracten.
- Losse opdrachten of termijnbetalingen op de klantkaart bepaalt hoe de facturen zonder contract van een klant worden gezien: als losse opdrachten (elke veertiendagenbrief apart, minimum € 40) of als termijnbetalingen van één overeenkomst (voor een termijn tot ongeveer € 266,70 een tweede veertiendagenbrief binnen zes maanden voor hooguit € 20). Niets vastgelegd betekent termijnbetalingen. Zie Losse opdrachten of termijnbetalingen.
- De betalingstermijn bepaalt de vervaldatum en daarmee het startpunt van alles hierboven. Zie Aanmaningen en het factuurschema.
Veelgestelde vragen en problemen
Kan ik een eigen rentepercentage of een eigen incassotarief instellen? Nee. Bookordo rekent met de wettelijke bedragen. Heb je in je algemene voorwaarden een hoger contractueel rentepercentage afgesproken, dan ondersteunt Bookordo dat op dit moment niet: er wordt met de wettelijke rente gerekend en dat wordt bij elke brief ook zo vastgelegd.
Waarom staat er € 40 terwijl mijn factuur maar € 90 is? Omdat € 40 het wettelijke minimum is. Onder een hoofdsom van ongeveer € 266,70 komt de staffel daar altijd onder uit, dus wordt het minimum toegepast.
Mijn klant betaalt maandelijks en krijgt elke keer € 40 aangerekend. Klopt dat? Alleen als je voor die klant op de klantkaart Losse opdrachten hebt vastgelegd en de facturen niet onder een contract vallen; dan wordt elke veertiendagenbrief apart gerekend. Betaalt de klant maandelijks voor één en dezelfde overeenkomst, dan zijn het termijnbetalingen en is € 40 alleen de eerste keer binnen zes maanden juist: daarna is het € 20 per veertiendagenbrief voor een termijn tot ongeveer € 266,70. Dat is zo als de facturen aan hetzelfde contract hangen, als je op de klantkaart Termijnbetalingen hebt gekozen, en ook als je niets hebt vastgelegd. Zet je de klantkaart van losse opdrachten om naar termijnbetalingen, dan tellen de eerdere veertiendagenbrieven zonder contract van die klant in de zes maanden gewoon mee, ook al zijn ze destijds als losse opdracht gerekend.
Er staan twee verschillende bedragen aan incassokosten op mijn scherm. Welke moet ik vorderen? Het laagste, dus het bedrag uit het blauwe kader met "Nu te vorderen". Het andere bedrag is wat de brief destijds heeft aangezegd; dat blijft staan als bewijs en verandert niet. Het verschil ontstaat doordat je klant na de brief een deel heeft betaald, waarna de incassokosten opnieuw over het restant worden berekend. Zie "Gedeeltelijke betaling" hierboven.
Mijn klant heeft betaald, maar de incassokosten staan nog steeds op € 40. Klopt dat? Ja, als er nog iets openstaat. Een gedeeltelijke betaling laat de incassokosten niet vervallen, ze worden opnieuw berekend over het restant, en daar geldt het minimum van € 40 gewoon bij. Eén uitzondering: bij termijnbetalingen onder dezelfde overeenkomst waarvoor in de zes maanden vóór die brief al een veertiendagenbrief is gestuurd, is het € 20 voor een termijn tot ongeveer € 266,70, ook na een deelbetaling. Pas als alles binnen de termijn is betaald, komen de incassokosten helemaal te vervallen.
Mag ik BTW over de incassokosten rekenen? Vrijwel zeker niet, zie hierboven. Bookordo doet het niet, en dat is de veilige kant.
Waarom wijkt mijn eigen berekening een paar cent af? Waarschijnlijk door de dagtelling of door de jaarlijkse bijtelling van rente. Beide zijn hierboven beschreven. Bij een verschil van meer dan een euro klopt er waarschijnlijk iets anders niet; kijk dan naar de startdatum van de rente en het klanttype.
Wordt er rente gerekend over de incassokosten? Nee. De rente loopt over de hoofdsom, niet over de kosten.
Is dit juridisch advies? Nee. Dit artikel legt uit hoe Bookordo rekent en waarop dat is gebaseerd. Betwist je klant het bedrag, gaat het om een groot bedrag, of wijkt jouw situatie af (bijvoorbeeld een contractueel rentepercentage of een BTW-vrijgestelde onderneming), leg het dan voor aan een jurist of incassogemachtigde.